
沖縄の宿泊税はホテル投資にどう影響する?
沖縄県では2027年(令和9年)2月1日から、県内のホテルや民泊に泊まる人に宿泊税がかかります。税率は素泊まり料金の2%で、1人1泊あたり2,000円が上限です。
宿泊税を払うのは宿泊者ですが、徴収して納めるのは宿泊施設の側です。そのため、ホテルコンドミニアムや民泊などで沖縄のホテル投資をしているオーナーにも、運営実務や収益の面で関わりがあります。
この記事では、宿泊税の制度をおさらいしたうえで、ホテル投資への影響と、オーナーが運営会社に確認しておきたいポイントを解説します。
※本記事は2026年10月1日時点の情報をもとに作成しています。制度の詳細は変更される場合があるため、最新情報は沖縄県や各市町村の公式サイトでご確認ください。
沖縄県の宿泊税とは
沖縄県の宿泊税は、観光振興の財源にあてるために県が独自に設けた「法定外目的税」です。2027年2月1日から課税が始まります。
導入までの流れ
| 時期 | 出来事 |
|---|---|
| 2025年9月18日 | 県議会で「沖縄県宿泊税条例」が可決 |
| 2025年9月22日 | 総務大臣へ協議書を提出 |
| 2026年2月13日 | 総務大臣が新設に同意 |
| 2026年2月25日 | 条例・施行規則などを公布 |
| 2027年2月1日 | 課税開始 |
なお、導入から3年が経った2029年度(令和11年度)に、制度の見直しを検討するとされています。
課税の対象になる施設
宿泊税がかかるのは、県内の次の施設に泊まる人です。
- ホテル、旅館、簡易宿所(旅館業法)
- 特区民泊(国家戦略特別区域法)
- 民泊(住宅宿泊事業法)
ホテルコンドミニアムや一棟貸しのヴィラも、旅館業法の許可や民泊の届出で営業していれば対象になります。つまり、沖縄で宿泊施設として収益を得る投資は、ほぼすべてが関係すると考えてよいでしょう。
課税されない宿泊
小・中・高校などの児童・生徒や引率者が、修学旅行などの教育活動で泊まる場合は課税されません。中体連などが主催する大会に参加するための宿泊も同様です。この場合、宿泊者から施設へ証明書などを出してもらう必要があります。
宿泊税の税率と計算方法
税額は「1人1泊あたりの素泊まり料金(1,000円未満切り捨て)×2%」で、上限は2,000円です。全国の多くの自治体が「1泊○○円」の定額制をとるなか、沖縄県は都道府県として初めて定率制を採用しました。
計算のルール
- 素泊まり料金で計算する:支払い料金から、朝食・アクティビティ・消費税など宿泊以外の代金を差し引いた額が基準です。
- 1,000円未満は切り捨て:素泊まり8,500円なら8,000円で計算します。
- 宿泊料金の上限は10万円:1人1泊10万円を超える部分には課税されないため、税額は最大2,000円です。
計算例(1人1泊あたり)
| 素泊まり料金 | 計算の基準 | 宿泊税 |
|---|---|---|
| 8,500円 | 8,000円 | 160円 |
| 25,000円 | 25,000円 | 500円 |
| 48,800円 | 48,000円 | 960円 |
| 150,000円 | 100,000円(上限) | 2,000円 |
たとえば、素泊まり1室5万円のヴィラに大人2名で泊まると、1人あたり2万5,000円なので宿泊税は1人500円、合計1,000円です。
県と市町村で税を分け合う地域
本部町・恩納村・北谷町・宮古島市・石垣市・名護市では、市町村も独自に宿泊税を設けています。この場合も合計税率は2%で変わらず、内訳が県税0.8%(上限800円)、市町村税1.2%(上限1,200円)となります。
参照元:恩納村公式ホームページ「宿泊税の制度概要」(https://www.vill.onna.okinawa.jp/sp/politics/1773127460/1774230579/)
これらの地域の施設は、県税と市町村税をあわせて市町村に申告・納付します。手続きや課税免除の扱いは市町村ごとに定められているため、各市町村の案内を確認しましょう。
宿泊税の使い道
宿泊税の税収は、沖縄観光の受け入れ環境を整えるために使われます。県は税収を年77億8,000万円と見込んでいます。
県が示している使い道の方向性は、次の6つです。
- 安全・安心で快適な観光の実現(観光危機管理、海の安全)
- 県民・観光客の双方が満足できる受け入れ体制の強化
- 環境・景観の保全と、付加価値の高い観光地ブランドづくり
- 文化芸術の継承・発展とスポーツの振興
- 観光を通じた地域社会の持続的な発展と、県民理解の向上
- 宿泊税を導入しない市町村への配分
宿泊者向けの案内では、観光の二次交通の充実や観光人材の確保・育成、観光施設の受け入れ環境の改善が例として挙げられています。
沖縄は車移動が前提で、レンタカー不足や渋滞が観光の課題とされてきました。二次交通や人材不足の改善が進めば、観光地としての評価が上がり、宿泊需要を支える要素になると期待されます。ホテル投資のオーナーにとって、宿泊税は「コスト」であると同時に、投資先エリアの価値を保つための「投資」という面もあるといえるでしょう。
宿泊税がホテル投資に与える影響
宿泊税は宿泊者が負担する税なので、オーナーの売上から直接差し引かれるものではありません。ただし、宿泊者の支払総額の上昇と、徴収・納付の事務負担という2つの面で、ホテル投資に影響します。
| 影響の種類 | 内容 | オーナーへの影響度 |
|---|---|---|
| 客室単価・稼働率 | 宿泊者の支払総額が最大2%上がる | 小さいが、価格競争の激しい施設ほど注意 |
| 運営実務 | 宿泊者からの徴収と、毎月の申告・納付が必要 | 自主運営なら大きい/委託なら運営会社が対応 |
| システム対応 | 予約・会計システムで税額を計算・集計する必要 | 改修費は県の補助金で賄える場合がある |
| エリア価値 | 税収が観光インフラや人材確保に使われる | 中長期的にはプラス要素 |
客室単価・稼働率への影響
税率は2%なので、1人1泊素泊まり3万円のリゾートホテルでも宿泊税は600円です。旅行費用全体からみれば負担は小さく、宿泊需要が大きく落ち込む可能性は低いと考えられます。
ただし、宿泊者は「宿泊料金+宿泊税」の総額で比較します。価格の安さで集客している施設や、周辺に競合が多いエリアでは、料金設定の見直しが必要になる場面もあるでしょう。一方、立地や設備で選ばれる高付加価値の施設は、影響を受けにくいといえます。
運営実務への影響
宿泊税は「特別徴収」という方式で納めます。宿泊施設の経営者が特別徴収義務者として、宿泊者から税を受け取り、県(または市町村)に申告・納付する仕組みです。主な義務は次のとおりです。
- 宿泊施設ごとに、特別徴収義務者として登録を申請する(新たに経営を始める場合は、開始日の5日前まで)
- 宿泊者から、宿泊料金とあわせて宿泊税を受け取る
- 原則として毎月、前月分を申告・納付する(3か月に1回とする特例も予定)
- 修学旅行などの課税免除の宿泊は、証明書を受け取って区分する
民泊や一棟貸しを自主運営しているオーナーは、これらを自分で行う必要があります。運営会社に委託している場合は、運営会社が経営者として対応するのが一般的ですが、契約によって役割は異なります。
システム対応と補助金
素泊まり料金の算出や1,000円未満の切り捨て、県税と市町村税の按分など、沖縄県の宿泊税は計算が複雑です。そのため、予約管理や会計のシステムを改修する必要があります。
県は改修費を支援する補助金を用意しています。
| 項目 | 内容 |
|---|---|
| 対象 | 特別徴収義務者として登録を申請している県内の宿泊事業者 |
| 対象経費の例 | 宿泊税の算定機能、月ごとの集計機能、領収書への宿泊税の印字機能の追加 |
| 補助率 | 10/10(宿泊税導入で発生する経費分のみ) |
| 上限額 | 1施設200万円 |
| 申請期限 | 2026年11月末まで(予算に限りあり) |
なお県は、この補助金をうたって「自己負担なし」などと強調する不適切な勧誘に注意するよう呼びかけています。
宿泊税の導入に向けてオーナーが確認すべきポイント
2027年2月の課税開始までに、運営会社と次の5点を確認しておくと安心です。これから物件を購入する方も、運営会社を比べる際のチェック項目として活用できます。
- 特別徴収義務者は誰か:運営会社が登録・申告・納付まで担うのか、オーナー側に事務が発生するのかを確認します。
- システム改修の費用負担:改修費をオーナーに請求されるのか、県の補助金を活用するのかを確認します。
- 料金表示と徴収方法:予約サイトでの表示や、事前決済・現地払いのどちらで徴収するかを確認します。宿泊者とのトラブル防止にもつながります。
- 収支報告での扱い:宿泊税は預かったお金なので、売上と混ざらず区分して報告されるかを確認します。
- 料金戦略への反映:宿泊税の上乗せを踏まえて、販売価格や稼働率の想定を見直すかを確認します。
収益シミュレーションでの考え方
宿泊税は宿泊者から預かって納める税なので、本来はオーナーの利益を減らしません。ただし、総額が上がることで販売価格を下げざるを得ない場合は、その分が実質的な減収になります。
物件の収支を検討するときは、宿泊税を経費として差し引くのではなく、「宿泊税込みの総額でも競争力のある価格か」という視点で客室単価を見直すのがポイントです。
沖縄の宿泊税に関するよくある質問
Q. 沖縄の宿泊税はいつから始まりますか?
2027年(令和9年)2月1日の宿泊から課税が始まります。県内すべての宿泊施設が対象です。
Q. オーナーが自分の物件に泊まる場合も宿泊税はかかりますか?
宿泊税は、ホテルや民泊などに「宿泊料金を払って泊まる人」にかかる税です。オーナー利用の扱いは料金の有無や契約形態によって変わる可能性があるため、運営会社や県・市町村の窓口に確認しましょう。
Q. 民泊も宿泊税の対象ですか?
対象です。住宅宿泊事業法の民泊も特区民泊も課税対象に含まれます。自主運営の場合は、オーナー自身が特別徴収義務者として登録・申告・納付を行う必要があります。
Q. 朝食付きプランの場合、宿泊税はどう計算しますか?
朝食代や消費税などを除いた素泊まり料金をもとに計算します。プラン料金の内訳を明確にしておくことが大切です。
Q. 宿泊税の導入で、沖縄のホテル投資は不利になりますか?
税率2%・上限2,000円という負担は、旅行費用全体からみれば大きくありません。税収が観光インフラや人材確保に使われることを考えると、中長期的にはエリアの魅力を支える要素にもなります。大切なのは、運営会社が料金戦略や徴収事務にきちんと対応できるかどうかです。
まとめ:宿泊税への対応力も運営会社選びのポイントに
沖縄県の宿泊税は、2027年2月1日から素泊まり料金の2%(上限2,000円)がかかる制度です。宿泊者が負担する税のため、オーナーの収益に直接の影響は小さいものの、徴収・申告の実務やシステム対応が新たに必要になります。
運営を委託しているオーナーは、運営会社がどこまで対応してくれるかを早めに確認しましょう。これから沖縄でホテル投資を始める方は、宿泊税のような制度変更にも柔軟に対応できる運営会社を選ぶことが、安定した収益につながります。
株式会社アイムホーム
運用はお任せの事業委託・利益シェアスタイル
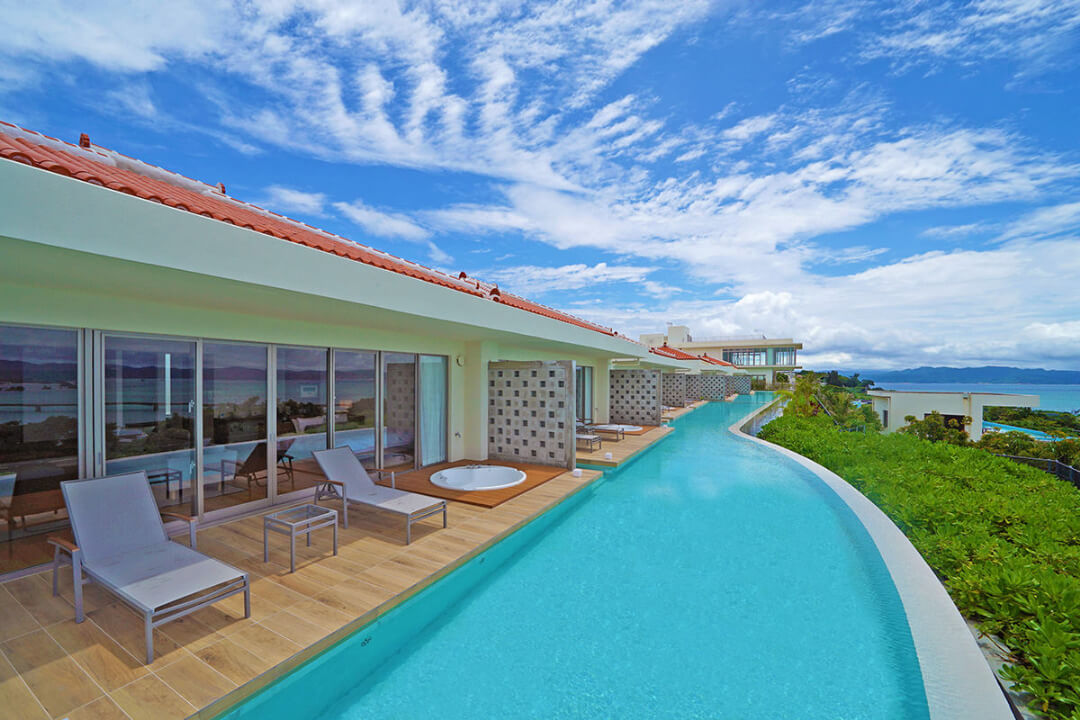
アイムホームは、住宅建設から土地活用まで幅広く事業を展開、大手高級リゾートホテル建設も手掛ける、沖縄の総合建設会社です。
土地探しから運営まで一貫して手掛ける投資用コンドミニアム事業(コルディオプレミアム)では、沖縄の風土や観光市場に精通したアイムホームが高品質な建物と効果的な運営ノウハウにより、オーナー目線で安定収益をサポート。「事業委託/利益シェアモデル」という新しい運用スタイルで、売上利益の70%をオーナーに配分しています。