
沖縄の軍用地ガイド
沖縄で土地を相続した方や、資産運用・土地活用の選択肢を探している方が、一度は目にする言葉が「軍用地」です。借主が国であるという点で、アパート経営や駐車場経営など一般的な土地活用とは性格が大きく異なります。一方で、返還されたときに収入がどうなるのか、相続税の評価はどう決まるのか、売買はどう進めるのかなど、判断に必要な情報は断片的にしか語られていません。本記事では、公的機関が公表している情報を中心に、軍用地の仕組み、収支の考え方、返還・減歩のリスク、相続税評価と税制見直しの現状、他の土地活用との違いを第三者目線で整理します。
沖縄の軍用地とは──借主が国という土地のかたち
軍用地とは、米軍施設・区域や自衛隊施設などの用地のうち、民間の土地所有者(軍用地主)が所有する土地を、国が借り上げて使用しているものを指す呼び方です。沖縄防衛局は、米軍施設・区域内の民公有地について、土地所有者と賃貸借契約を締結のうえ使用することを基本としており、賃貸借契約の合意が得られない土地については、駐留軍用地特措法に基づいて使用するとしています。
沖縄県の統計資料集によると、令和6年1月1日現在、県内の米軍施設・区域の面積は186,682千㎡で、県の陸地面積の8.18%にあたります。所有形態別に見ると、民有地が約4割を占めており、この民有地が軍用地主の所有する土地にあたります。
| 所有形態 | 面積(千㎡) | 割合 |
|---|---|---|
| 国有地 | 43,935 | 23.5% |
| 県有地 | 2,506 | 1.3% |
| 市町村有地 | 66,758 | 35.8% |
| 民有地 | 73,483 | 39.4% |
| 合計 | 186,682 | 100.0% |
同じ資料集の施設別の概況表には、令和5年度実績の賃借料の合計として91,398百万円が掲載されています。なお、この統計は米軍施設・区域を対象としたもので、自衛隊施設用地は含まれていません(自衛隊との共同使用施設の賃借料は、資料上、自衛隊分に計上されています)。
軍用地の区分と、価格・軍用地料の考え方
軍用地は、どの施設の用地かによって前提が異なります。検討する際は、まず「どの施設の、どの区画か」を特定したうえで、次のような観点で確認します。
| 区分 | 概要 | 契約・借主の考え方 | 検討時の確認ポイント |
|---|---|---|---|
| 米軍用地 | 米軍の用に供されている土地 | 国(沖縄防衛局)が土地所有者と賃貸借契約を締結して使用することを基本とする | 施設ごとに、返還の見通しや跡地利用計画の進み具合が異なる。契約期間・更新時期の確認も必要 |
| 自衛隊施設用地 | 自衛隊の施設の用に供されている土地 | 契約の相手方・条件は施設や区画によって異なるため、個別に確認する | 米軍用地とは前提が異なるため、返還の見通しの考え方も個別に確認する |
価格や軍用地料の水準を示す公的統計は見当たらない
軍用地の売買価格や、地主が受け取る軍用地料(賃借料)の水準は、施設・区画ごとに異なります。賃借料の算定方法や毎年の改定の考え方、売買価格の相場を一覧で示した公的な資料は、本記事の調査時点では確認できませんでした。売買の目安は、軍用地料の年額に対する倍率で示されることが一般的ですが、その水準は仲介事業者ごとに示され、施設や時期によっても変わります。そのため本記事では、倍率や利回りの具体的な数値は掲載せず、考え方の整理にとどめます。
軍用地の収支と利回りの考え方
軍用地は、建物を建てて入居者を募る賃貸経営とは収支の構造が異なります。取得する場合と、相続などで保有している場合とで、検討する項目が変わります。
- 収入:国から受け取る軍用地料(賃借料)が中心です。借主が国であるため、一般の賃貸経営で想定される空室や入居者の入れ替わりとは性質が異なります。
- 費用:土地の所有者として固定資産税の負担があります。購入する場合は、購入代金に加えて、仲介手数料、登記費用などの諸費用が必要です。
- 手間:建物の管理や入居者対応が不要なため、運営の手間は小さい傾向にあります。
- 利回りの見方:一般に、収益率は他の土地活用より低めとされる一方で、収入の見通しが立てやすい点が評価されています。返還や制度変更によって前提が変わる可能性があるため、利回りだけで判断せず、リスクとあわせて確認することが重要です。
購入を検討する場合、施設内の土地は現地を自由に確認できないことがあります。公図や登記事項証明書、軍用地料の支払状況がわかる書類などを事前に確認し、不明点は仲介事業者や専門家に確認することが大切です。
沖縄ならではのリスクと留意点
返還によって軍用地料が止まる可能性
軍用地の基本的な前提は、基地が返還されれば、軍用地料の受取が終わるという点です。沖縄県の統計資料集によると、復帰後に返還された米軍施設・区域は、返還後に再提供された施設を含めて79施設、102,218千㎡にのぼります(全部返還55施設・32,380千㎡、一部返還24施設・69,838千㎡)。施設数は復帰時の87施設から、令和6年1月1日現在の33施設に減っています。
返還された土地の所有者に対しては、「沖縄県における駐留軍用地跡地の有効かつ適切な利用の推進に関する特別措置法」に基づく支援が定められています。沖縄防衛局の説明によると、主な内容は次のとおりです。
| 制度 | 内容 | 根拠 |
|---|---|---|
| 支障除去措置 | 土地を所有者へ引き渡す前に、土地を利用するうえでの支障の除去に関する措置を実施する | 第8条 |
| 支障除去期間補償金 | 支障除去措置の実施期間中、土地を使用できない所有者に、賃借料相当額を支払う | 第11条 |
| 給付金 | 土地の引渡し後、所有者等が引き続き土地を使用せず収益していないときに、引渡日の翌日から3年を限度として賃借料相当額を支給する | 第10条 |
| 特定給付金 | 土地区画整理事業が施行される場合に、引渡日の翌日から3年を超えて引き続き使用・収益していないときは、政令で定める期間を限度として賃借料相当額を支給する | 第29条 |
つまり、条件を満たせば、返還後も一定期間は賃借料相当額の給付が受けられる制度がありますが、給付には期間の限度があります。給付が終わったあとは、自ら土地を活用するか、売却するかを判断する必要があるため、返還後の土地活用を見据えておくことが重要です。
区画整理による「減歩」で土地の面積が減る場合がある
返還された跡地で土地区画整理事業が行われる場合、「減歩(げんぶ)」が生じることがあります。国土交通省は、減歩を「地権者からその権利に応じて少しずつ土地を提供してもらい、この土地を道路・公園などの公共用地が増える分に充てる他、その一部を売却し事業資金の一部に充てる」仕組みと説明しています。事業の内容によって減歩の程度は異なるため、返還が見込まれる土地では、面積が減る可能性があることを前提に検討する必要があります。
契約や税制の前提が変わる可能性
軍用地の価値は、契約の継続と税制の扱いに左右されます。特に相続税の評価については、後述のとおり国税庁が評価方法の見直しを検討している最中です。購入や保有継続の判断では、現在の制度だけでなく、制度が変わる可能性も織り込んでおくことが求められます。
保有・取得・相続で押さえたい制度のポイント
相続税評価──「公用地」としての評価
国税庁の令和8年分の評価倍率表(沖縄県)の説明では、「公用地」を、沖縄県内の①アメリカ合衆国の軍隊の用に供されている土地、②自衛隊の施設の用に供されている土地、③那覇空港施設の用に供されている土地、④未買収となっている国道・県道・市町村道で賃貸されている土地など、と定めています。公用地の価額は、原則として、その土地の固定資産税評価額に、登記簿上の地目に対応する「公用地用の評価倍率表」の倍率を乗じて計算します。倍率は施設や地目ごとに定められており、年分ごとの倍率表で確認できます。
なお、倍率表に掲げる公用地が年の途中で返還された場合は、返還日以降は倍率表によらず、個別に評価するとされています。
貸付用不動産の評価見直し(通達案)の現状
相続税の評価をめぐっては、国税庁が「貸付用不動産の評価について」の法令解釈通達案を公表し、意見公募を実施しています。内容を整理すると次のとおりです。
| 項目 | 内容 |
|---|---|
| 現在の状況 | 通達案の段階。意見公募期間は2026年9月18日〜10月18日(国税庁 課税部 資産評価企画官)。最終的な内容は未確定 |
| 適用時期(案) | 令和9年1月1日以後に相続、遺贈又は贈与により取得した財産の評価に適用 |
| 対象(案) | 課税時期前5年以内に対価を伴う取引により取得又は新築された貸付用不動産。貸付用不動産とは、借家権の目的となっている家屋、またはその家屋の敷地の用に供されている宅地・宅地の上に存する権利とされている |
| 評価方法(案) | 原則として課税時期における通常の取引価額に相当する金額で評価。取得価額が取得時の通常の取引価額に相当すると認められる場合は、取得価額等を基にした金額の100分の80で評価することができる |
| 軍用地への適用 | 通達案の文言に、軍用地・公用地への明示的な言及は確認できませんでした。適用の有無は、最終的な通達の内容と国税庁の解釈の確認が必要です(要確認) |
軍用地は家屋を伴う賃貸とは仕組みが異なるため、この見直しが軍用地にも及ぶのかは現時点で断定できません。購入や相続のタイミングが令和9年1月1日前後にかかる場合は、最終的な通達が公表された時点で、税理士や国税局などの専門家に確認することをおすすめします。
所得税──軍用地料は不動産所得
国税庁は、不動産所得に「土地や建物などの不動産の貸付け」による所得が含まれるとしています。軍用地料は土地の貸付けの対価にあたるため、不動産所得として確定申告の対象になるのが一般的です。具体的な申告方法は、個別の状況によって異なります。
購入・売却の基本的な流れ
- 対象となる施設・区画を特定し、公図、登記事項証明書、軍用地料の支払状況がわかる書類を確認する
- 契約期間や更新時期、返還の見通し、跡地利用計画の状況を確認する
- 売買契約を締結し、決済と所有権移転登記を行う
- 所有者が変わったあとの軍用地料の受取に関する手続きを、事前に確認した方法で行う
売却した場合は譲渡所得として課税の対象となります。手続きの詳細や、特例の適用の可否は個別の状況で異なるため、売買の前に仲介事業者と税理士へ確認しておくと進めやすくなります。
軍用地と他の土地活用法との比較
軍用地は、取得して保有する場合と、相続などで保有している場合とで、他の土地活用法との比較の仕方が変わります。主な活用法との違いは次のとおりです。
| 活用法 | 初期投資 | 運営の手間 | 特徴 |
|---|---|---|---|
| 軍用地(保有) | 相続の場合は不要。購入する場合は購入資金が必要 | 小さい | 借主が国。返還・制度変更で前提が変わる可能性がある |
| 駐車場経営 | 小さい | 小さい〜中程度 | 始めやすいが、単価は低めになりやすい |
| 店舗用地の貸出(事業用定期借地など) | 小さい(借地方式の場合) | 小さい | 期間満了後の更地返還など、契約設計が重要 |
| アパート・マンション経営 | 大きい | 中程度〜大きい | 空室リスクや修繕費の管理が必要 |
| ホテル経営 | 大きい | 大きい | 収益ポテンシャルは大きいが、運営体制と資金力が問われる |
地主の視点──保有を続けるか、売却するか、返還後に活用するか
- 保有を続ける:収入の見通しを重視する場合の選択肢です。返還の見通しや、相続税評価の見直しの動向を確認し続ける必要があります。
- 売却する:土地を現金化して、他の資産や事業に振り向ける選択肢です。税金や手続きを事前に確認します。
- 返還後に活用する:給付金の期間中に、跡地の活用方法を決めておく選択肢です。区画整理による減歩の可能性を前提に、事業計画を立てます。
それぞれの活用法については、以下の記事で詳しく解説しています。
沖縄の軍用地に関するよくある質問(FAQ)
Q1. 軍用地料は確定申告が必要ですか?
軍用地料は土地の貸付けによる収入で、一般に不動産所得として確定申告の対象になります。必要書類や申告方法は個別の状況によって異なるため、税理士等の専門家に確認することをおすすめします。
Q2. 軍用地は相続税対策になりますか?
軍用地は「公用地」として、固定資産税評価額に公用地用の評価倍率を乗じて評価されます。購入した場合の取引価格と相続税評価額の関係は物件ごとに異なり、貸付用不動産の評価見直し(通達案)が軍用地に及ぶかどうかも確定していません。相続対策を主な目的とする場合は、最新の制度を確認したうえで、税理士等の専門家に相談することが重要です。
Q3. 基地が返還されたら、軍用地料はどうなりますか?
返還により通常の軍用地料の受取は終わりますが、跡地利用推進法に基づき、支障除去期間補償金や給付金(引渡日の翌日から3年を限度)、区画整理事業が施行される場合の特定給付金などの制度が定められています。対象となる条件や期間は個別に異なるため、沖縄防衛局の窓口で確認してください。
Q4. 米軍用地と自衛隊施設用地では何が違いますか?
相続税評価では、どちらも「公用地」として固定資産税評価額に公用地用の評価倍率を乗じて評価されます。一方、契約の条件や返還の見通しは施設や区画によって異なるため、どの施設の用地なのかを特定したうえで個別に確認することが必要です。
まとめ:「保有・売却・返還後」の3つの局面から、制度を確認して判断する
軍用地は、借主が国であることで収入の見通しが立てやすい一方、返還や区画整理による減歩、相続税評価の見直しといった前提の変化も踏まえて判断する必要があります。
保有を続けるのか、売却するのか、返還後に土地を活用するのかによって、確認すべき制度や手続きは変わります。
軍用地以外の土地活用法とも比較しながら、制度の確認から設計・施工・運営体制の構築までを相談できる総合的なパートナーと、早い段階から接点を持つことをおすすめします。
沖縄防衛局「駐留軍用地の借上げ」(https://www.mod.go.jp/rdb/okinawa/effort/garrison/index.html )
沖縄防衛局「返還」(https://www.mod.go.jp/rdb/okinawa/effort/return/index.html )
沖縄県「沖縄の米軍基地(統計資料集)令和7年7月」(https://www.pref.okinawa.lg.jp/_res/projects/default_project/_page_/001/034/658/r7shiryoushu1r.pdf )
沖縄県「駐留軍用地跡地の有効かつ適切な利用の推進に関する特別措置法」(https://www.pref.okinawa.lg.jp/heiwakichi/atochi/1017394/1017347/1017349.html )
国土交通省「市街地整備:土地区画整理事業」(https://www.mlit.go.jp/toshi/city/sigaiti/toshi_urbanmainte_tk_000020.html )
国税庁「令和8年分 沖縄県 評価倍率表(公用地用の説明)」(https://www.rosenka.nta.go.jp/main_r08/okinawa/okinawa/others/pdf/l110500.pdf )
e-Govパブリック・コメント「「貸付用不動産の評価について」の法令解釈通達(案)に対する意見公募手続」(https://public-comment.e-gov.go.jp/pcm/detail?CLASSNAME=PCMMSTDETAIL&id=410080055&Mode=0 )
国税庁「No.1370 不動産所得の課税のしくみ」(https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1370.htm )
※いずれも2026年10月調査時点で確認できるデータに基づく
株式会社アイムホーム
運用はお任せの事業委託・利益シェアスタイル
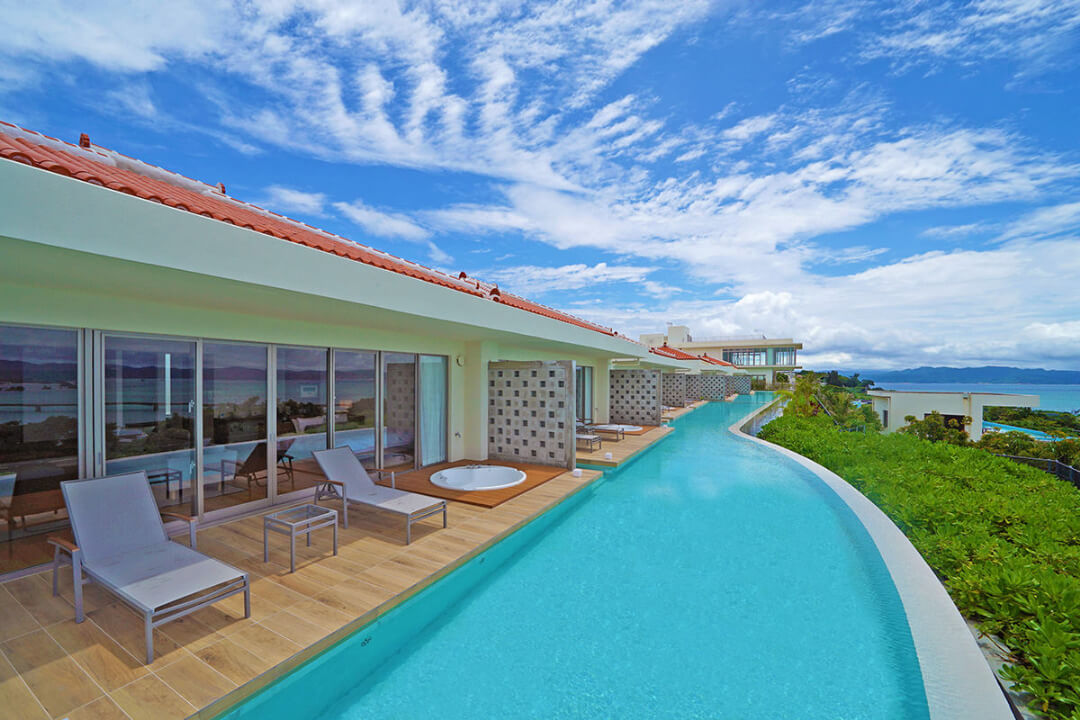
アイムホームは、住宅建設から土地活用まで幅広く事業を展開、大手高級リゾートホテル建設も手掛ける、沖縄の総合建設会社です。
土地探しから運営まで一貫して手掛ける投資用コンドミニアム事業(コルディオプレミアム)では、沖縄の風土や観光市場に精通したアイムホームが高品質な建物と効果的な運営ノウハウにより、オーナー目線で安定収益をサポート。「事業委託/利益シェアモデル」という新しい運用スタイルで、売上利益の70%をオーナーに配分しています。